
Оценка украшений: для страховки, залога и наследства
Оценка украшений для документов, а не для продажи: три вида стоимости, требования страховой, нотариуса и банка. Кто вправе подписать отчёт и что в нём должно быть.
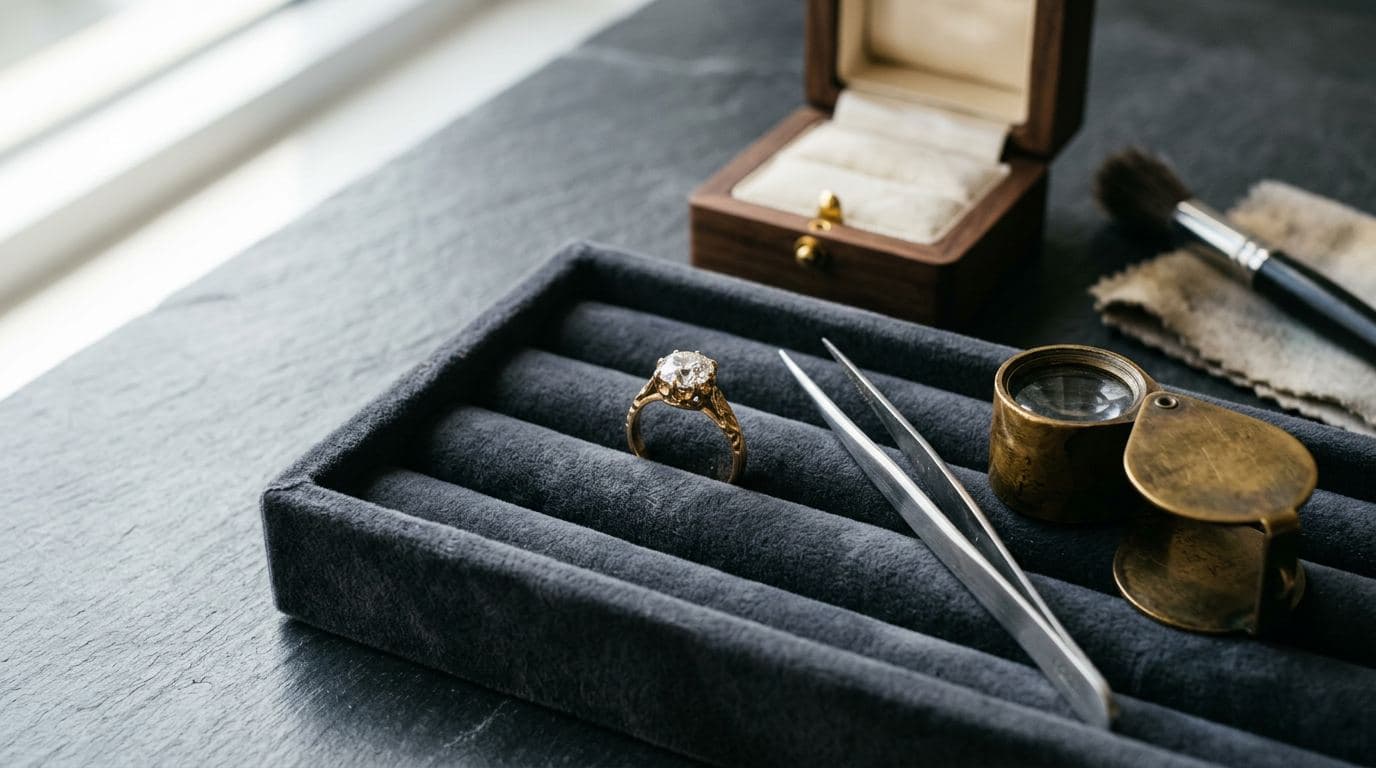
Украшения покупают ради эмоции, а об их стоимости вспоминают в самый неудобный момент: при страховании имущества, вступлении в наследство, разделе имущества после развода или когда срочно нужны деньги под залог. Фраза «оно стоило примерно столько-то» здесь не работает. Нужен документ, который примет страховая компания, нотариус, банк или суд.
Оценка «для бумаг» устроена иначе, чем прикидка цены при продаже. Здесь важны не только камень и металл, но и юридический статус отчёта: кто его подписал, на какую дату определена стоимость и какой именно вид стоимости в нём указан. Разбираем по шагам, чтобы вы не заказали не тот документ и не заплатили за оценку дважды.
Три задачи — три разные суммы
Одно и то же кольцо в трёх отчётах может быть оценено по-разному, и это не ошибка оценщика. Разные цели требуют разных видов стоимости.
Восстановительная (страховая) стоимость отвечает на вопрос: сколько будет стоить изготовить или приобрести аналогичное изделие сегодня, если это утрачено. Считается по розничному уровню и потому обычно оказывается самой высокой из трёх.
Рыночная стоимость — цена в сделке между независимыми покупателем и продавцом на конкретную дату. Её просят нотариусы при оформлении наследства и суды при разделе имущества.
Ликвидационная (залоговая) стоимость — сколько реально выручить за короткий срок. Она всегда ниже рыночной: в неё заложены дисконт за срочность и издержки реализации. Именно на неё ориентируются ломбард и банк.
Практический вывод: перед заказом оценки скажите специалисту, кто будет читать документ. Отчёт «на всякий случай» рискует не подойти ни под одну задачу.
Кто вправе оценивать, а кто просто называет цену
Оценочную деятельность в России ведут профессиональные оценщики: члены саморегулируемой организации оценщиков, с квалификационным аттестатом по направлению «Оценка движимого имущества» и застрахованной профессиональной ответственностью. Только подписанный таким специалистом отчёт имеет силу официального документа.
Геммолог — не то же самое. Геммологическая лаборатория устанавливает природу и характеристики камня: природный он или выращенный, вес, цвет, чистоту, качество огранки, следы облагораживания. Сумму в рублях для нотариуса она не назначает. На практике связка выглядит так: сначала лабораторное заключение или международный сертификат GIA либо IGI, затем отчёт оценщика, который на эти данные опирается.
Оценка в ломбарде — тоже не отчёт. Ломбард называет сумму, которую готов выдать под залог, и его задача снизить собственный риск: в расчёт идёт преимущественно вес металла, а дизайн и вставки учитываются слабо. Как ориентир для быстрого займа это работает, как документ для страховой или нотариуса — нет. То же со скупками и объявлениями: это предложение о покупке, а не оценка. Если задача всё-таки продать, логика другая, и мы разбирали её отдельно в материале о том, как и где продать бриллиант.
Что должно быть в отчёте об оценке
Отчёт — это не справка на полстраницы. В полноценном документе есть:
- реквизиты оценщика: квалификационный аттестат, членство в СРО, полис страхования ответственности;
- задание на оценку: объект, цель, предполагаемое использование результата;
- дата оценки (на какой момент определена стоимость) и дата составления отчёта — часто это разные даты, и для наследства разница принципиальна;
- вид определяемой стоимости: рыночная, восстановительная или ликвидационная;
- описание объекта: металл и проба, масса изделия, характеристики вставок, тип закрепки, состояние, клейма и маркировка;
- применённые подходы и сам расчёт, а не только итоговое число;
- фотографии изделия, сканы сертификатов и бирок, подпись и печать.
Сроком актуальности пренебрегать не стоит: итоговая величина стоимости считается рекомендуемой ограниченный период, ориентировочно около полугода. Дальше документ, скорее всего, попросят обновить.
Оценка для страховки: считаем «как купить заново»
Страховщику нужна не абстрактная ценность вещи, а понятная база для страховой суммы. Оценщик отвечает на вопрос: во сколько обойдётся замена изделия аналогичным по металлу, весу, вставкам и уровню исполнения.
Три момента, из-за которых чаще всего возникают споры при выплате.
Недострахование. Если сумма занижена, возмещение обычно считается пропорционально, и потеря компенсируется частично. Экономия на страховой сумме оборачивается убытком ровно тогда, когда страховка и понадобилась.
Отсутствие идентификации. Страховая должна понимать, что именно застраховано. Изделие без фотографий, описания вставок и данных о массе легко оспорить как «неподтверждённое».
Индивидуальные вещи. Работа мастера, сложная закрепка и редкий по характеристикам камень не описываются формулой «граммы умножить на котировку металла». Такие позиции страхуют по отдельной описи с оценкой на каждую вещь.
Оценка для наследства: дата важнее суммы
Для наследственного дела стоимость определяется не на день обращения к нотариусу, а на дату открытия наследства. Это ключевой параметр: оценщик должен применить рыночные данные соответствующего периода, а в отчёте обязана стоять именно эта дата оценки. Отчёт «на сегодня» нотариус, скорее всего, вернёт.
Зачем это нотариусу: от стоимости имущества считается нотариальный тариф, ставка зависит от близости родства и ограничена верхним пределом. Плюс украшения нужно распределить между наследниками, а без сумм доли не посчитать.
Полезные детали. Оценивают конкретные вещи, поэтому опись с фотографиями стоит составить заранее. Если камень крупный или предположительно редкий, сначала имеет смысл получить геммологическое заключение: без него оценщик вынужден действовать консервативно. Изделия с документами оцениваются быстрее и точнее.
Оценка для залога: банк, ломбард и разница между ними
Залоговая логика проста: кредитор считает, за сколько сможет продать предмет залога быстро и без хлопот. Отсюда дисконт к рыночной цене.
Ломбард работает с изделием почти как с ломом драгоценного металла: смотрит на пробу, чистый вес и текущую котировку. Дизайн и часть камней в такой схеме на сумму займа влияют слабо, зато деньги выдают за считанные минуты. Банк под крупный залог обычно требует независимый отчёт об оценке и заключение по камням: процедура дольше, но и сумма ближе к рынку.
Что помогает получить больше: полный комплект документов на камень, аккуратное состояние изделия, отсутствие следов кустарного ремонта и понятные клейма. Разобраться в маркировке помогает материал о том, как читать клеймо и пробу на золоте.
Какие документы собрать заранее
Оценка занимает часы или дни, но подготовка делается один раз и живёт годами. Соберите по каждой значимой вещи:
- геммологический сертификат или лабораторное заключение на центральный камень;
- бирку изделия и товарный чек или иной документ о покупке;
- сведения о маркировке в государственной информационной системе учёта драгоценных металлов и камней: у ювелирного изделия есть уникальный идентификационный номер, по которому вещь прослеживается;
- качественные фотографии: общий вид, вид сбоку, клеймо крупным планом, вставки;
- документы о ремонтах и заменах камней, если они были.
Храните комплект отдельно от самих украшений, а дубликаты — в облаке. При утрате или краже именно он превращает «у меня было кольцо» в доказуемую позицию.
Частые ошибки
Считать оценкой сумму из ломбарда. Это предложение под залог, а не независимая оценка.
Заказывать один отчёт под все задачи. Страховая, нотариус и банк смотрят на разные виды стоимости.
Оценивать «по интернету». Скриншот объявления не является рыночным аналогом: неизвестны характеристики камня, состояние и происхождение.
Забывать про дату. Для наследства отчёт с неверной датой оценки бесполезен.
Как облегчить себе будущую оценку ещё при покупке
Проще всего решать вопрос заранее. Покупая украшение, сразу берите документы: описание изделия с металлом и пробой, характеристики вставок, документ о покупке. Золото 585 пробы, бриллианты с сертификатами GIA или IGI и понятная маркировка делают любую последующую оценку быстрой и предсказуемой.
Мы работаем именно так: изделия ателье DIAMDOR по мотивам знаковых моделей сопровождаются полным описанием, на бриллианты предоставляются сертификаты лабораторий, гарантия на изделия 2 года. Кольца в каталоге начинаются от от 50 500 ₽, а посмотреть изделия вживую и задать вопросы по документам можно в нашем бутике в Санкт-Петербурге: улица Жукова, 1с1, Пн–Пт с 10:00 до 18:00, телефон +7 (812) 243-11-73. В Москву отправляем доставкой, выбор удобнее начать с каталога украшений.
И последнее: остерегайтесь покупок «с рук» без документов и подделок на сером рынке. Вещь без истории и маркировки стоит на любой оценке дешевле просто потому, что её ценность нечем подтвердить.
Часто задаваемые вопросы
Чем оценка для страховки отличается от оценки для наследства?
Видом стоимости и датой. Для страховки считают восстановительную стоимость: во сколько обойдётся замена изделия аналогичным сегодня. Для наследства нужна рыночная стоимость на дату открытия наследства, то есть на конкретный момент в прошлом. Один отчёт под обе задачи, как правило, не подходит.
Можно ли использовать оценку ломбарда как официальный документ?
Нет. Ломбард сообщает сумму займа под залог, опираясь на вес металла с дисконтом за срочность. Это коммерческое предложение, а не отчёт аттестованного оценщика с членством в СРО и страховкой ответственности. Ни страховая компания, ни нотариус его не примет.
Нужен ли сертификат на бриллиант, если есть отчёт оценщика?
Желательно. Оценщик определяет стоимость, а характеристики камня подтверждает геммологическая лаборатория. Без заключения о природе камня, весе, цвете и чистоте специалист вынужден использовать консервативные допущения, и итоговая сумма получается ниже реальной ценности изделия.
Как долго действует отчёт об оценке?
Итоговая величина стоимости считается рекомендуемой ограниченный срок, ориентировочно около полугода. Для страхования отчёт разумно обновлять при заметном изменении рынка или курсов, для наследственного дела он привязан к дате открытия наследства и в этом смысле не устаревает.
Что делать, если документов на старое семейное украшение не осталось?
Начать с геммологического заключения на вставки и экспертизы металла: это восстановит фактическую базу. Дальше оценщик работает по самому изделию, описывая массу, пробу, клейма, характеристики камней и состояние. Отсутствие чека оценке не мешает, оно лишь повышает роль лабораторного подтверждения.
Оценивают ли изделия, изготовленные ателье по мотивам известных моделей?
Да. Оценивается сам объект: металл, проба, масса, вставки и качество исполнения, а не имя на бирке. Наценка за бренд в такую стоимость не входит, поэтому результат ближе к материальной и производственной составляющей изделия.
Кольца

CARTIER
Золотое кольцо Cartier Trinity с бриллиантами, крупная модель, паве

TIFFANY & CO.
Золотое кольцо Tiffany Tiffany True с бриллиантами

TIFFANY & CO.
Кольцо Tiffany Forever с бриллиантами 3 ct (LAB)

TIFFANY & CO.
Золотое кольцо с желтым бриллиантом Tiffany & Co Novo

TIFFANY & CO.
Золотое кольцо с бриллиантами Tiffany

TIFFANY & CO.
Золотое кольцо с бриллиантами Tiffany Victoria

BULGARI
Кольцо Bulgari узкое с бриллиантами

GRAFF